Calculadora de salario a hora
Convierte el salario bruto anual, mensual, semanal o diario en una tarifa por hora según tu horario.
GUÍA DE NÓMINA
Aprende cómo calcular un cheque de pago desde el salario bruto hasta el dinero recibido: usa un solo período y clasifica las deducciones.
Actualizado
RESPUESTA RÁPIDA
Para entender cómo calcular un cheque de pago, identifica el salario bruto generado durante ese período y después revisa los impuestos y las deducciones aplicables. En un sueldo fijo, divide el salario anual entre el número de pagos del año. Para un pago por hora, multiplica las horas pagadas por su tarifa y considera por separado cualquier recargo que corresponda.
Pago neto estimado = salario bruto - deducciones antes de impuestos - impuestos retenidos - deducciones después de impuestos
Esta fórmula organiza las cifras de nómina, pero no calcula impuestos. Los salarios sujetos a impuestos y las retenciones dependen de la deducción, la ubicación, los formularios fiscales y las reglas aplicables.
PASO 1
Antes de hacer cuentas, anota las fechas de inicio y fin del período, la fecha de pago y la frecuencia de nómina. La fecha de pago indica cuándo se entrega el dinero; el período señala qué trabajo incluye el cheque. Comparar fechas distintas puede hacer que una estimación parezca incorrecta.
Usa la tarifa y las horas correspondientes a ese período. En un puesto asalariado, anota el sueldo anual y si se paga semanalmente, cada dos semanas, dos veces al mes o mensualmente. Para un puesto por hora, separa las horas normales de las horas extra, los diferenciales, las comisiones, las propinas y los bonos, porque pueden recibir un tratamiento distinto.
No publiques un recibo de pago ni un formulario fiscal para pedir ayuda. Pueden incluir información personal y de cuentas.
PASO 2
El salario bruto es la compensación antes de restar los impuestos del empleado y otras deducciones. Si un sueldo anual fijo se distribuye por igual, divide el total anual entre los pagos programados. Para un trabajo por hora, multiplica cada grupo de horas por su tarifa y suma los ingresos que correspondan. El resultado es el bruto de ese cheque, no el depósito bancario.
Salario bruto por hora = horas normales x tarifa normal + otros ingresos aplicables
| Frecuencia | Pagos al año | Bruto por pago |
|---|---|---|
| Semanal | 52 | Sueldo anual / 52 |
| Cada dos semanas | 26 en un calendario habitual | Sueldo anual / 26 |
| Dos veces al mes | 24 | Sueldo anual / 24 |
| Mensual | 12 | Sueldo anual / 12 |
Cada dos semanas significa pagar cada 14 días y suele producir 26 cheques; dos veces al mes significa 24 pagos en fechas previstas. Con un sueldo anual de $62,400, el bruto inicial es $2,400 o $2,600 por pago, respectivamente. Algunos calendarios tienen una fecha de pago adicional; sigue el calendario del empleador. Por 80 horas normales a $25 por hora, el bruto es $2,000 antes de recargos.
Usa el número de períodos programado por el empleador. El tiempo sin sueldo puede tratarse de manera distinta en cada sistema de nómina.
PASO 3
La cantidad bruta es solo el comienzo. La nómina puede descontar beneficios, aportes para el retiro, montos ordenados por un tribunal u otras deducciones autorizadas, además de los impuestos retenidos. El orden puede cambiar el salario sujeto a impuestos, así que no todas las líneas se restan de la misma base.
La etiqueta «antes de impuestos» suele indicar que una deducción se considera antes de uno o más cálculos fiscales, pero no significa que reduzca todos los salarios sujetos a impuestos. Una deducción «después de impuestos» suele descontarse una vez realizados los cálculos correspondientes. El tratamiento depende del beneficio, el plan y las reglas vigentes.
| Sección | Qué revisar |
|---|---|
| Ingresos | Horas normales, sueldo, horas extra, permisos, comisiones y otros pagos del período. |
| Deducciones antes de impuestos | Beneficios o aportes que pueden modificar ciertos salarios sujetos a impuestos. |
| Impuestos retenidos | Retenciones federales, estatales o locales cuando correspondan, además de impuestos de nómina. |
| Deducciones después de impuestos | Montos descontados después de los cálculos fiscales aplicables, según el recibo. |
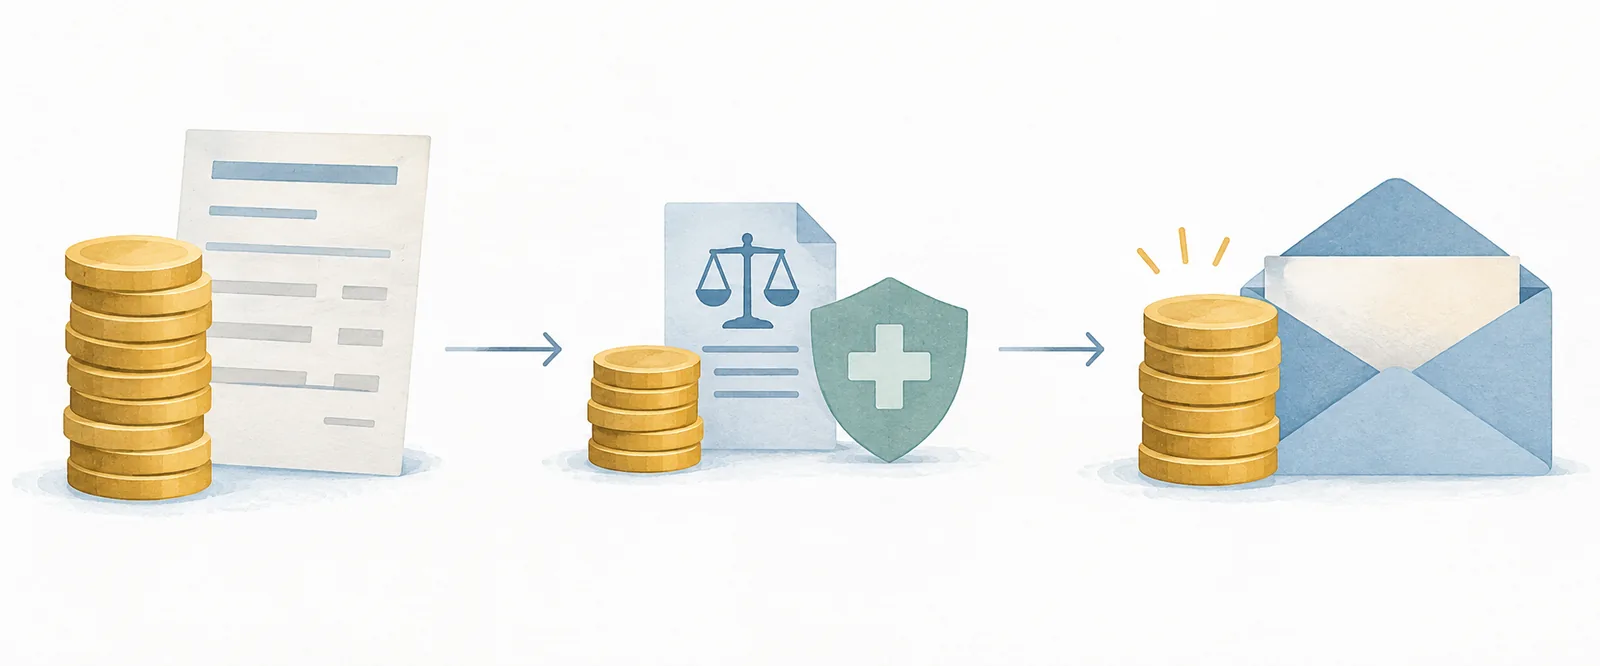
La lista sirve para leer el recibo; cada empleador puede usar etiquetas u órdenes distintos.
PASO 4
En un pago de Estados Unidos, la retención del impuesto federal sobre ingresos puede depender de los formularios fiscales vigentes, el importe, la frecuencia de pago y los datos usados por el área de nómina. Las reglas estatales y locales varían. El Seguro Social y Medicare aparecen como impuestos de nómina separados; otros países usan sistemas diferentes.
La retención es un pago anticipado hacia una obligación fiscal esperada. Por sí sola, no determina cuánto se deberá pagar o reembolsar al presentar la declaración. Aplicar un porcentaje fijo al bruto puede confundir, porque influyen los salarios sujetos a impuestos, la información de la declaración, los beneficios y las reglas locales.
Estimador de retenciones del IRS es un recurso oficial de Estados Unidos para revisar la retención federal con información personal y de pago actual. Su resultado orienta decisiones de retención, pero no garantiza el pago neto.
Si trabajas en otro país, consulta la autoridad fiscal de la región donde se gravan tus ingresos. No traslades automáticamente las reglas estadounidenses.
EJEMPLOS
El mismo sueldo anual se reparte de forma distinta según el calendario: un cheque quincenal y uno bisemanal no significan lo mismo. A $25 por hora, 40 horas normales cada semana producen $2,000 brutos en dos semanas. Las horas extra, el tiempo sin sueldo, los bonos o las tarifas variables cambian el importe; calcula los ingresos reales del período.
| Ejemplo | Cálculo | Importe bruto |
|---|---|---|
| Sueldo de $62,400, cada dos semanas | $62,400 / 26 | $2,400 por cheque |
| Sueldo de $62,400, dos veces al mes | $62,400 / 24 | $2,600 por cheque |
| Tarifa de $25, 80 horas normales | $25 x 80 | $2,000 por cheque |
Son ejemplos de aritmética por período. No calculan impuestos, beneficios, elegibilidad para horas extra ni el depósito final.
REVISA EL RESULTADO
El recibo de nómina es el registro más útil para verificar qué incluyó un cheque específico. Compara las columnas del período actual, no los totales acumulados del año, que incluyen pagos anteriores.
Puede haber pequeñas diferencias por redondeo, períodos parciales, correcciones o fechas de nómina. Pregunta específicamente por las horas faltantes o una deducción desconocida.
SI LAS CIFRAS NO COINCIDEN
Si tu cálculo y el cheque no coinciden, compara las líneas de origen en vez de probar otro porcentaje de impuestos. Empieza con las fechas y los ingresos, y después revisa los salarios sujetos a impuestos, las retenciones y las deducciones.
Si faltan salarios o no reconoces una deducción, solicita una explicación y consulta la autoridad laboral o fiscal que corresponda a tu ubicación.
LÍMITES
Un cálculo manual permite ordenar el salario bruto y las líneas de un recibo, pero no determina el pago neto exacto sin el registro de nómina, las reglas fiscales, los datos de retención y las condiciones de los beneficios. Las reglas y las circunstancias personales pueden cambiar el resultado.
Esta guía es información general, no asesoría fiscal, legal ni de nómina. La calculadora de salario a hora compara importes brutos y no estima impuestos. La calculadora inversa estima el sueldo bruto anual a partir de una tarifa por hora y un horario.
PREGUNTAS HABITUALES
Estas respuestas explican las operaciones y los límites de una estimación manual.
Divide el sueldo anual entre el número de pagos programados por el empleador. Por ejemplo, $62,400 divididos entre 26 pagos bisemanales son $2,400 brutos por cheque, antes de impuestos y deducciones.
No. Cada dos semanas suele significar 26 pagos en un calendario habitual; dos veces al mes o quincenal significa 24 pagos en fechas previstas.
No necesariamente. Depende del beneficio, del plan y de las reglas aplicables. Revisa los salarios sujetos a impuestos y los documentos del plan en lugar de asumir que la deducción cambia cada cálculo.
No. La retención se paga durante el año hacia una obligación estimada. El importe final se determina al presentar la declaración y puede diferir de lo retenido.
Por lo general, no. El resultado depende de la jurisdicción, los ingresos, los formularios fiscales, los beneficios y otros datos de nómina. Una estimación explica el proceso, pero no sustituye el recibo ni la orientación local.