年収から時給の計算機
年、月、週、日単位の総支給額を、勤務条件に合わせて時給に換算します。
給与計算ガイド
給与明細の計算方法を、1回の支給期間に合わせて整理します。総支給額、控除、税の源泉徴収を分けて確認しましょう。
更新日
先に結論
給与明細の計算方法を理解するには、対象期間に発生した総支給額を確認し、適用される税金と控除を整理します。固定年俸なら年間給与を年間の支給回数で割ります。時給制なら支払対象の時間に対応する時給を掛け、該当する割増賃金は別に計算します。
手取りの目安 = 総支給額 - 税引前控除 - 源泉徴収税 - 税引後控除
この式は給与項目を整理するためのもので、税額そのものを算出する式ではありません。課税対象の賃金や源泉徴収額は、控除の種類、勤務地、税務書類、適用規則によって異なります。
STEP 1
給与明細の計算方法を確認するには、まず対象期間の開始日と終了日、支給日、給与の頻度を書き出します。支給日はお金が支払われる日で、支給期間はその給与に含まれる勤務期間です。異なる期間を比べると、妥当な見積もりでも明細と合わないように見えることがあります。
その期間に適用される賃金と時間を使います。年俸制なら年額と、週払い、隔週払い、月2回払い、月払いのどれかを確認します。時給制では通常時間と時給を、時間外労働、シフト手当、歩合、チップ、賞与などから分けます。追加の収入には別の給与規則が適用される場合があります。
給与明細や税務書類を公開して助言を求めないでください。個人情報や口座情報が含まれることがあります。
STEP 2
給与明細の計算方法では、最初に総支給額を確かめます。総支給額は、従業員負担の税金や控除を引く前の報酬です。年俸が均等に支払われる場合、年間の金額を雇用主が定める支給回数で割ります。時給制なら、時間数ごとに対応する時給を掛け、対象となる収入を合計します。これが明細上の総支給額であり、銀行に入金される金額ではありません。
時給制の総支給額 = 通常時間 x 通常時給 + 適用されるその他の収入
| 支給頻度 | 年間回数 | 1回分の総支給額 |
|---|---|---|
| 毎週 | 52 | 年俸 / 52 |
| 隔週 | 通常は26 | 年俸 / 26 |
| 月2回 | 24 | 年俸 / 24 |
| 毎月 | 12 | 年俸 / 12 |
隔週払いは14日ごとの支給で、通常は年26回です。月2回払いは毎月あらかじめ決めた日に支給され、年24回です。年俸が62,400ドルなら、控除前の1回分はそれぞれ2,400ドルと2,600ドルです。年によって隔週の支給日が追加される場合があるため、雇用主の予定表を確認してください。通常時間80時間を時給25ドルで働く例では、割増分を除いた総支給額は2,000ドルです。
自分が働くと予想する週数ではなく、雇用主が設定した支給回数を使います。無給欠勤の扱いは給与制度によって異なります。
STEP 3
総支給額は出発点にすぎません。給与からは福利厚生、退職積立、裁判所命令による金額、従業員が承認した控除、税金などが差し引かれる場合があります。控除の順序で課税対象の賃金が変わることがあるため、すべてを同じ総額から直接引けるとは限りません。
「税引前」は一部の税計算より前に控除が扱われるという意味で使われますが、あらゆる種類の課税対象賃金を減らすわけではありません。「税引後」の項目は、該当する税計算の後に差し引かれるのが一般的です。実際の扱いは福利厚生、プラン、適用規則によるため、明細とプラン資料で確認してください。
| 明細の区分 | 確認する項目 |
|---|---|
| 収入 | 通常時間、年俸、時間外労働、有給休暇、歩合など今回の期間の収入。 |
| 税引前控除 | プランや規則によって課税対象賃金に影響する福利厚生や積立。 |
| 源泉徴収税 | 該当する連邦、州、地方の所得税と給与税。 |
| 税引後控除 | 適用される税計算の後に差し引かれる項目。 |
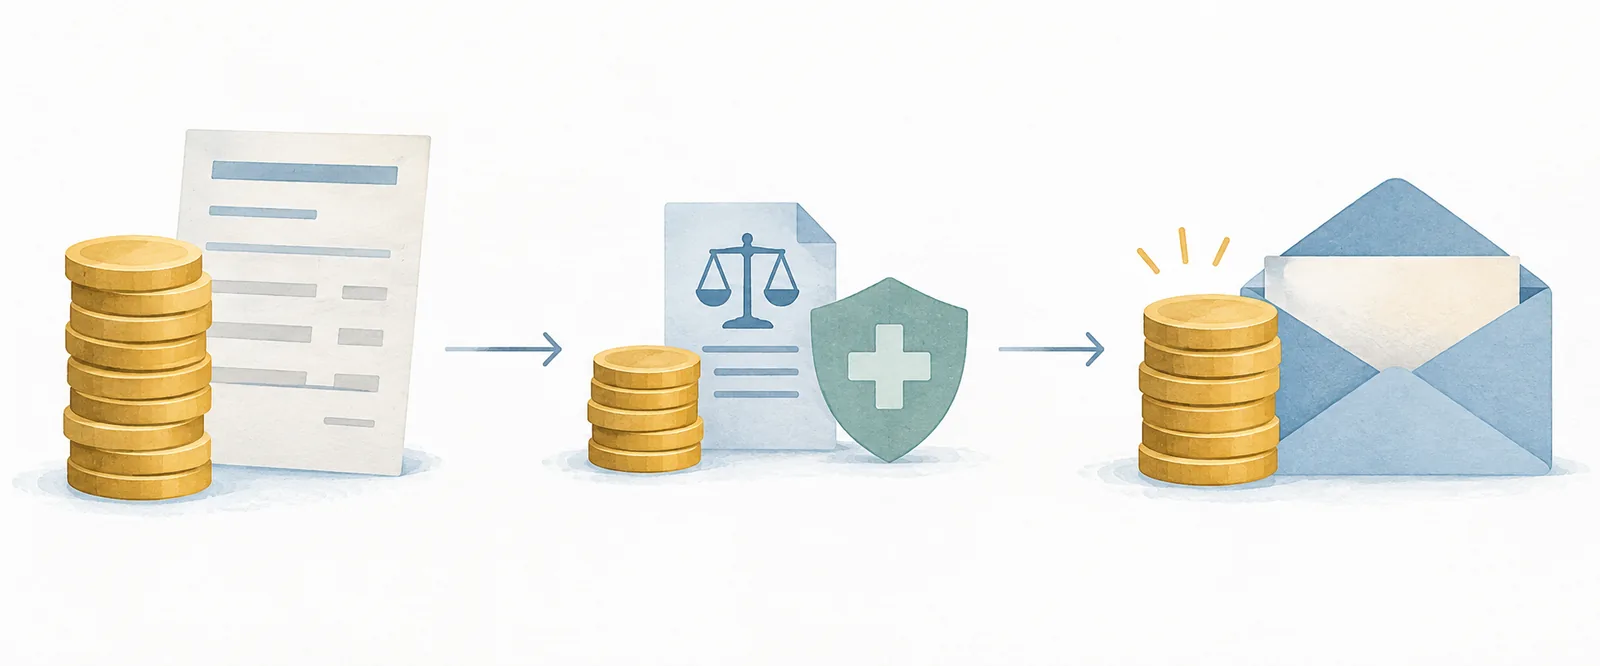
これは明細を読むための案内です。項目名や控除の順番は雇用主によって異なります。
STEP 4
米国の給与では、連邦所得税の源泉徴収は、現在の税務書類、給与額、支給頻度、給与担当者が使う情報によって変わる場合があります。州税や地方税の規則も異なります。社会保障税とメディケア税は別の給与税項目です。他の国には異なる税や社会保険の仕組みがあります。
源泉徴収は、年間を通じて予想される税負担に充てる前払いです。それだけで確定申告時の納税額や還付額が決まるわけではありません。課税対象賃金、申告情報、福利厚生、地域の規則が計算に影響するため、総支給額に一定の割合を掛ける方法は誤解を招きます。
IRS Tax Withholding Estimator は、個人情報や現在の給与を使って米国連邦所得税の源泉徴収を確認する公式ツールです。源泉徴収の見直しに使う目安であり、手取り額を保証するものではありません。
米国外の給与については、課税される国や地域の税務当局を確認してください。米国の前提を他の地域に当てはめないでください。
計算例
同じ年俸でも、隔週払いと月2回払いでは1回分の総支給額が異なります。時給25ドルで毎週40時間の通常勤務をする場合、2週間分は総支給2,000ドルです。時間外労働、無給休暇、賞与、時給の変更があれば金額も変わるため、その期間の実際の対象収入から計算します。
| 例 | 計算 | 総支給額 |
|---|---|---|
| 年俸62,400ドル、隔週 | 62,400 / 26 | 1回2,400ドル |
| 年俸62,400ドル、月2回 | 62,400 / 24 | 1回2,600ドル |
| 時給25ドル、通常時間80時間 | 25 x 80 | 1回2,000ドル |
例は支給期間の計算を示すだけです。税金、福利厚生、時間外労働の適用、最終的な入金額は計算していません。
結果を確認
給与明細の計算方法を見直す際は、雇用主が特定の支給に何を含めたかを給与明細で照合します。過去の支給を累計した年初来の金額ではなく、今回の期間の欄を比べてください。
端数処理、期間途中の入社や訂正、給与処理のタイミングで小さな差が出ることがあります。時間の不足や不明な控除は、項目を指定して給与担当に質問してください。
金額が合わない場合
見積もりと給与明細が一致しない場合、別の税率を試すのではなく、元の項目を比べます。日付と収入から始め、課税対象賃金、源泉徴収、控除を確認すると、給与担当が調べられる具体的な質問になります。
未払いに見える賃金や覚えのない控除があれば、雇用主に説明を求め、勤務地に適用される労働または税務当局を確認してください。
限界
手作業の計算は総支給額や明細項目を整理するのに役立ちますが、給与記録、税務規則、現在の源泉徴収情報、福利厚生の条件なしに正確な手取り額を確定することはできません。規則や個人の状況が変われば結果も変わります。
このガイドは一般的な情報であり、税務、法律、給与の助言ではありません。当サイトの「年収から時給」計算機は勤務条件を使って総支給額を比較しますが、税金や手取りは見積もりません。逆方向の計算機では、時給と勤務条件から年収ベースの総支給額を確認できます。
よくある質問
支給期間ごとの計算と、手作業の見積もりの限界を説明します。
年俸を雇用主が設定した年間の支給回数で割ります。例えば年俸62,400ドルを隔週の26回で割ると、税金と控除を引く前は1回2,400ドルです。
違います。隔週払いは通常14日ごとで年26回、月2回払いは毎月決まった日に支給されて年24回です。
必ずしもそうではありません。福利厚生、プラン、適用規則によります。控除が各税計算を変えると決めつけず、明細の課税対象賃金とプラン資料を確認してください。
同じではありません。源泉徴収は年間の税負担に充てる前払いです。確定申告時の税額は適用規則に基づき決まり、徴収額と異なる場合があります。
通常はできません。勤務地、収入、税務書類、福利厚生などの情報が必要です。手作業の見積もりは流れを示しますが、雇用主の明細や地域に適した税務情報の代わりにはなりません。