Calculadora de salário para hora
Converta o bruto anual, mensal, semanal ou diário em uma tarifa por hora conforme seu horário.
GUIA DO CONTRACHEQUE
Veja como calcular um contracheque do valor bruto ao líquido: comece por um período de pagamento e separe descontos, impostos e retenções.
Atualizado em
RESPOSTA RÁPIDA
Para entender como calcular um contracheque, identifique o valor bruto gerado naquele período e depois confira os impostos e descontos aplicáveis. Em um salário anual fixo, divida o valor anual pelo número de pagamentos previstos. Em um trabalho por hora, multiplique as horas pagas pela respectiva tarifa e calcule separadamente os adicionais que se aplicam.
Líquido estimado = bruto - descontos antes dos impostos - impostos retidos - descontos após os impostos
Esta fórmula organiza os itens do demonstrativo, mas não calcula o imposto devido. A base tributável e as retenções dependem do desconto, do local, dos formulários fiscais e das regras aplicáveis.
ETAPA 1
Se a dúvida é como calcular um contracheque, comece anotando as datas inicial e final do período, a data de pagamento e a frequência. A data de pagamento indica quando o dinheiro é depositado; o período mostra quais horas ou dias de trabalho entram naquele demonstrativo. Comparar períodos diferentes pode fazer uma estimativa correta parecer errada.
Use as horas e a tarifa que valem para aquele período. Em um cargo com salário anual, anote o valor e se o pagamento é semanal, a cada duas semanas, duas vezes por mês ou mensal. Em um trabalho por hora, separe horas normais e tarifas de horas extras, adicionais de turno, comissões, gorjetas e bônus, pois esses ganhos podem seguir regras diferentes.
Não publique um contracheque ou documento fiscal para pedir ajuda. Esses arquivos podem conter dados pessoais e bancários.
ETAPA 2
Para saber como calcular um contracheque, determine primeiro o valor bruto do período. O valor bruto é a remuneração antes dos impostos e descontos atribuídos ao trabalhador. Se um salário anual fixo for distribuído igualmente, divida o total pelo número de pagamentos programados pelo empregador. Para pagamento por hora, multiplique cada grupo de horas pela tarifa correspondente e some os ganhos elegíveis. O resultado é o bruto daquele demonstrativo, não o valor que chega à conta.
Bruto por hora = horas normais x tarifa normal + outros ganhos aplicáveis
| Frequência | Pagamentos por ano | Bruto por pagamento |
|---|---|---|
| Semanal | 52 | Salário anual / 52 |
| A cada duas semanas | 26 em um calendário típico | Salário anual / 26 |
| Duas vezes por mês | 24 | Salário anual / 24 |
| Mensal | 12 | Salário anual / 12 |
A cada duas semanas significa receber a cada 14 dias e normalmente ter 26 pagamentos; duas vezes por mês significa 24 pagamentos em datas definidas. Um salário anual de US$ 62.400 gera US$ 2.400 ou US$ 2.600 brutos por pagamento, respectivamente. Alguns calendários podem ter uma data extra, então confira o calendário do empregador. Com 80 horas normais a US$ 25 por hora, o bruto é US$ 2.000 antes de adicionais.
Use o número de períodos programado pelo empregador. A ausência não remunerada pode ser tratada de maneiras diferentes pela folha de pagamento.
ETAPA 3
O valor bruto é apenas o começo. A folha pode descontar benefícios, contribuições de aposentadoria, valores determinados por ordem judicial ou outros descontos autorizados, além dos impostos retidos. A ordem pode alterar a base tributável, portanto nem todo item é subtraído diretamente do mesmo valor bruto.
A expressão “antes dos impostos” geralmente indica que um desconto entra antes de um ou mais cálculos fiscais, mas não significa que reduza toda base tributável. Um desconto “após os impostos” costuma ser aplicado depois dos cálculos relevantes. O tratamento depende do benefício, do plano e das regras aplicáveis; confira o demonstrativo e os documentos do plano.
| Grupo | O que conferir |
|---|---|
| Ganhos | Horas normais, salário, horas extras, licenças, comissões e outros valores do período. |
| Descontos antes dos impostos | Benefícios ou contribuições que podem alterar algumas bases tributáveis. |
| Impostos retidos | Retenções federais, estaduais ou locais quando aplicáveis, além dos impostos sobre a folha. |
| Descontos após os impostos | Itens descontados depois dos cálculos fiscais aplicáveis, conforme o demonstrativo. |
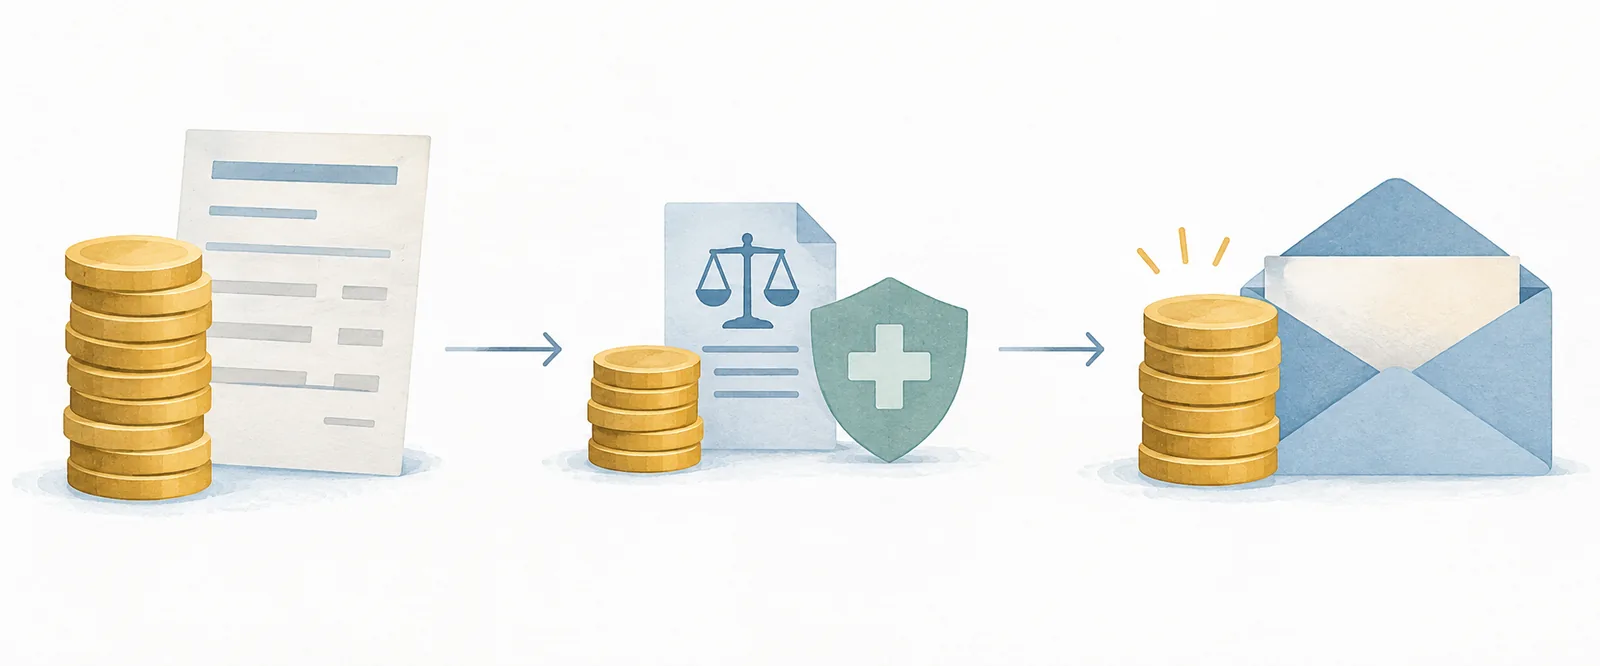
A lista ajuda a ler o demonstrativo; cada empregador pode usar nomes e ordens diferentes.
ETAPA 4
Em um pagamento nos Estados Unidos, a retenção do imposto federal sobre a renda pode depender dos formulários fiscais atuais, do valor pago, da frequência e das informações usadas pela folha. As regras estaduais e locais variam. Social Security e Medicare aparecem como impostos sobre a folha separados; outros países usam tributos e contribuições diferentes.
A retenção é um pagamento feito ao longo do ano para uma obrigação tributária esperada. Ela não define sozinha quanto será devido ou reembolsado na declaração. Aplicar uma porcentagem fixa ao bruto pode induzir ao erro, pois a base tributável, os dados da declaração, os benefícios e as regras locais influenciam o cálculo.
Estimador de retenção de impostos do IRS é um recurso oficial dos Estados Unidos para revisar a retenção federal usando dados pessoais e de pagamento atuais. O resultado ajuda a ajustar retenções, mas não garante o valor líquido de um pagamento.
Para trabalho tributado em outro país, consulte a autoridade fiscal da região correspondente. Não aplique automaticamente as regras dos Estados Unidos.
EXEMPLOS
O mesmo salário anual é dividido de formas diferentes conforme o calendário. A US$ 25 por hora e 40 horas normais por semana, duas semanas geram US$ 2.000 brutos. Horas extras, períodos sem pagamento, bônus ou tarifas diferentes mudam o valor; use os ganhos realmente elegíveis daquele período.
| Exemplo | Cálculo | Valor bruto |
|---|---|---|
| Salário de US$ 62.400, a cada duas semanas | 62.400 / 26 | US$ 2.400 por pagamento |
| Salário de US$ 62.400, duas vezes por mês | 62.400 / 24 | US$ 2.600 por pagamento |
| Tarifa de US$ 25, 80 horas normais | 25 x 80 | US$ 2.000 por pagamento |
Os exemplos mostram apenas a aritmética por período. Não calculam impostos, benefícios, adicionais nem o valor depositado.
CONFIRA O RESULTADO
Uma resposta para “como calcular um contracheque?” começa conferindo o que entrou em um pagamento específico. Compare as colunas do período atual, e não os totais acumulados no ano, que incluem pagamentos anteriores.
Arredondamentos, períodos parciais, correções e datas de processamento podem explicar pequenas diferenças. Pergunte sobre horas faltantes ou descontos que não reconhece.
QUANDO OS VALORES NÃO BATEM
Se sua estimativa não corresponder ao demonstrativo, compare os itens de origem em vez de tentar outra porcentagem de imposto. Comece pelas datas e pelos ganhos; depois confira a base tributável, as retenções e os descontos.
Se houver salário aparentemente não pago ou desconto desconhecido, peça uma explicação e consulte a autoridade trabalhista ou fiscal da sua região.
LIMITES
Um cálculo manual organiza o valor bruto e as linhas do demonstrativo, mas não determina o líquido exato sem o registro da folha, as regras fiscais, os dados atuais de retenção e as condições dos benefícios. Regras e circunstâncias pessoais podem mudar o resultado.
Este guia traz informações gerais, não orientação fiscal, jurídica ou de folha. A calculadora de salário para hora compara valores brutos conforme seu horário, mas não estima impostos. A calculadora inversa estima o bruto anual a partir da tarifa por hora e do cronograma.
DÚVIDAS COMUNS
As respostas explicam a conta por período e os limites de uma estimativa manual.
Divida o salário anual pelo número de pagamentos programado pelo empregador. Por exemplo, US$ 62.400 divididos por 26 pagamentos a cada duas semanas resultam em US$ 2.400 brutos por pagamento, antes dos descontos.
Não. A cada duas semanas normalmente significa 26 pagamentos por ano. Duas vezes por mês significa 24 pagamentos em datas definidas.
Nem sempre. O tratamento depende do benefício, do plano e das regras aplicáveis. Confira a base tributável e os documentos do plano em vez de presumir que cada cálculo será alterado.
Não. A retenção é paga durante o ano para cobrir uma obrigação esperada. O imposto final é definido conforme as regras da declaração e pode ser diferente.
Geralmente, não. O resultado depende da região, dos ganhos, dos formulários fiscais, dos benefícios e de outros dados da folha. Uma estimativa explica as etapas, mas não substitui o demonstrativo nem as orientações locais.